Un segment adapté au profil réel
Citadine, berline ou SUV : le choix s'oriente selon l'usage dominant (urbain, itinérant, représentation).


Trois usages qui reviennent le plus souvent, du dirigeant sédentaire au dirigeant qui passe sa semaine sur la route.
Usage mixte, kilométrage modéré, budget maîtrisé. Un SUV compact suffit et conserve une bonne valeur d'image sans surcoût.
Longues étapes régulières et journées chargées. Le confort de route et la consommation priment, diesel souvent privilégié.
Le véhicule fait partie de l'image de l'entreprise. Finition haute, habitabilité arrière et équipements de confort recherchés.

Hybrid 136 e-DCS6 Allure
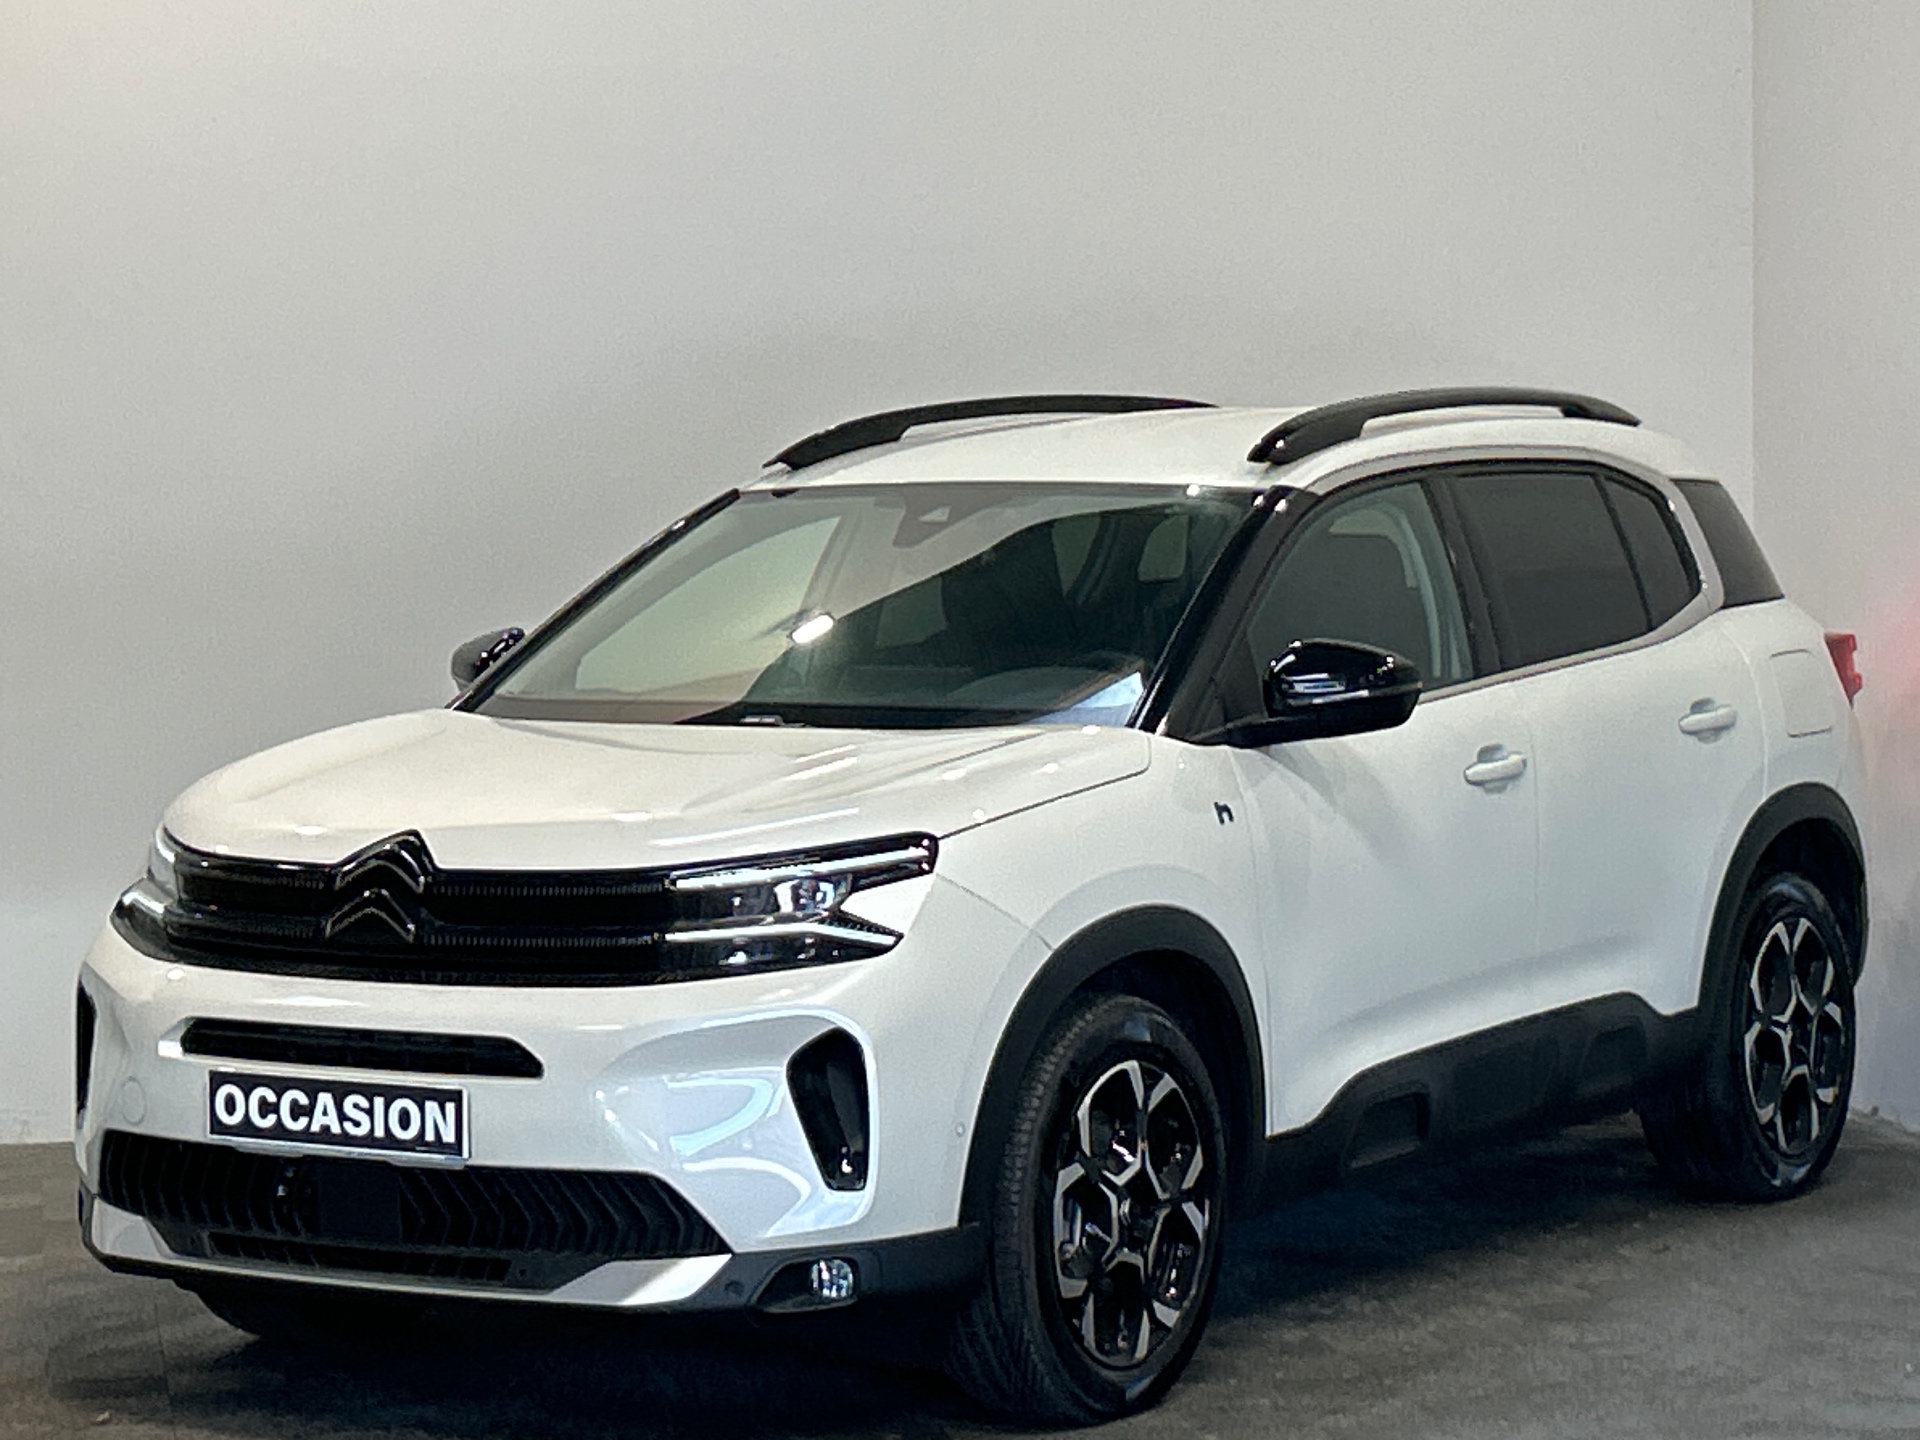
Aircross Hybride rechargeable 180 ë-EAT8 Feel Pack
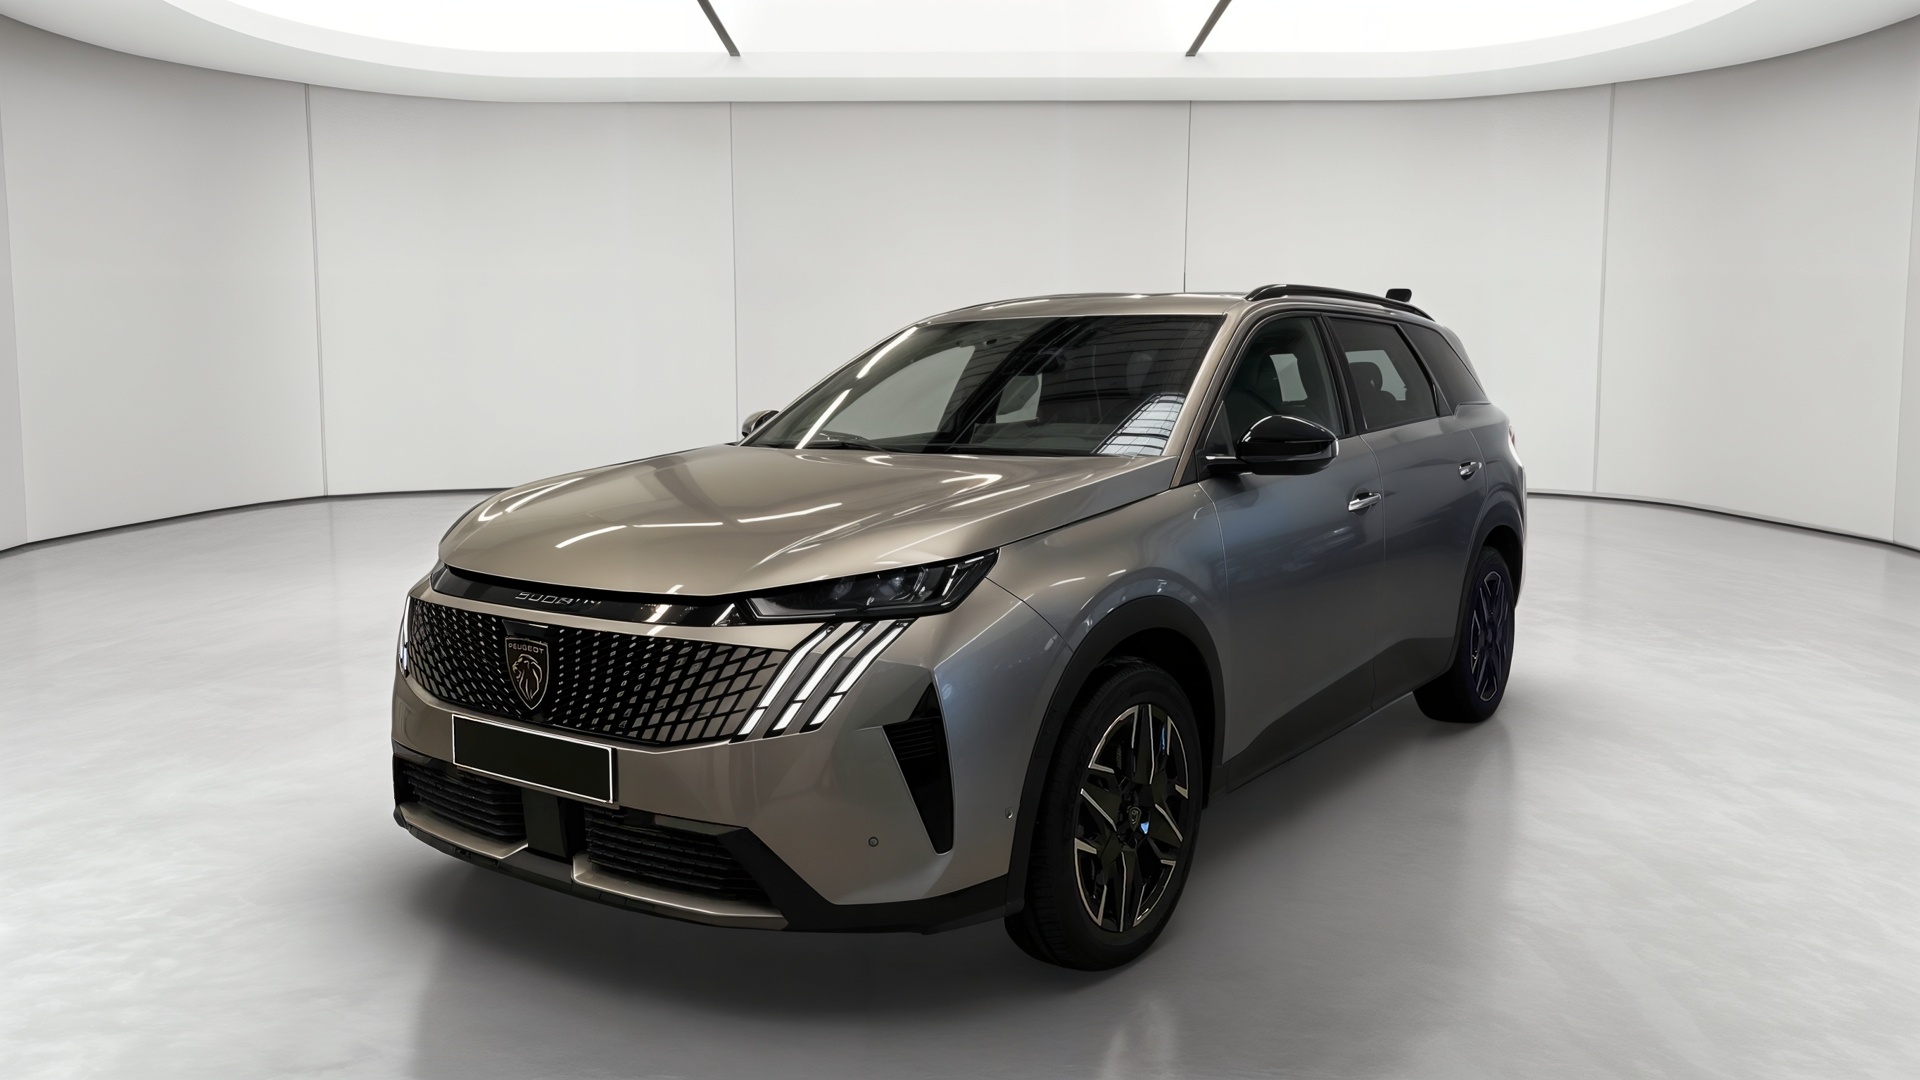
Hybrid 145 ch e-DCS6 Allure
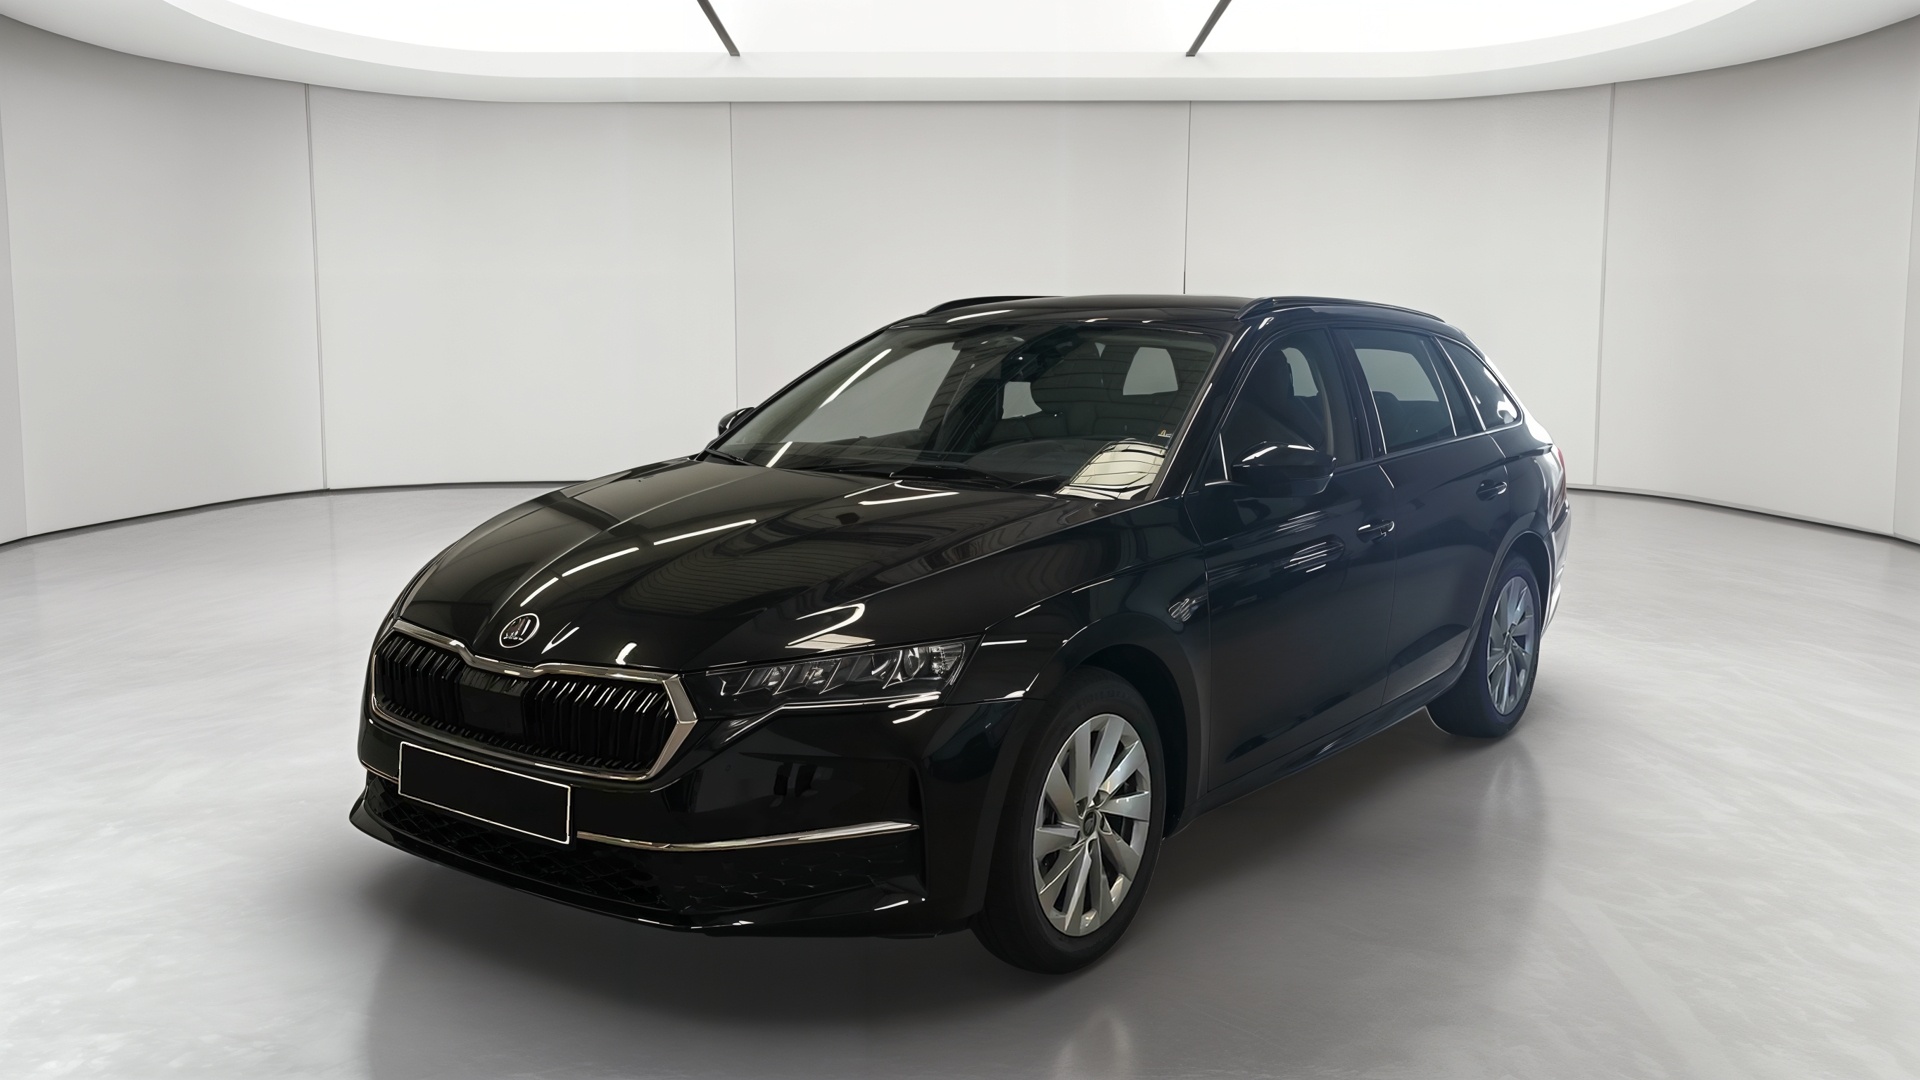
COMBI Selection 2.0 TDI 150 DSG
Visuels d’illustration non contractuels. Certains visuels peuvent être générés ou retouchés par IA afin de représenter le type de véhicule proposé. Les caractéristiques définitives sont confirmées dans le devis personnalisé.
Le profil urbain privilégie souvent la citadine ou un SUV compact pour la position de conduite, avec rendez-vous rapprochés et stationnement contraint.
Le profil itinérant place le confort et la tenue de route au premier plan : la berline reste le format de référence pour de longues distances régulières.
Le profil représentation valorise le standing du véhicule pour recevoir des clients importants : un SUV premium ou une berline haut de gamme s'adressent à ce profil.
Un dirigeant de TPE n'exerce pas toujours un seul profil de façon rigide : le segment retenu tend alors à se caler sur l'usage dominant plutôt que sur l'usage le plus exigeant ponctuellement.
Citadine, berline ou SUV : le choix s'oriente selon l'usage dominant (urbain, itinérant, représentation).
Dès qu'un usage personnel entre en jeu, le calcul se fait avec un expert-comptable, forfaitaire ou réel selon le choix de l'entreprise.
Des pièces personnelles complémentaires peuvent être demandées selon la structure juridique retenue.
Une fois le profil identifié, le contrat se structure indépendamment du segment choisi.
Le régime social du dirigeant influence directement la déclaration de l'avantage en nature. Un dirigeant assimilé salarié relève du régime général (bulletin de paie, cotisations sociales) ; un dirigeant TNS déclare l'avantage directement sur sa déclaration de revenus personnelle.
Ces règles évoluent régulièrement : un point à valider avec un expert-comptable selon le statut exact retenu (source : URSSAF pour le régime assimilé salarié).
Notre équipe vous répond sous 48h ouvrées. Sans engagement.
Demander mon devis